


Pablo Casas Lías*
La Ley de Aviación Civil y su reglamento otorgan facultades a la Secretaría de Infraestructura, Comunicaciones y Transportes (SICT) y a la Comisión Nacional Antimonopolio (CNA) para regular las tarifas aéreas. Por ello, la fusión de Viva Aerobus con Volaris bajo la estructura de una “sociedad controladora” no debe ser factor de preocupación respecto a la implementación de tarifas aéreas caras.
Si bien es cierto que la Ley de Aviación Civil señala que los concesionarios, permisionarios y asignatarios elijan libremente las tarifas por los servicios que prestan, en términos que permitan la prestación de los servicios en condiciones satisfactorias de calidad, competitividad, seguridad y permanencia, también lo es que el “Capítulo VIII. De las Tarifas” de la misma ley establece que:
-
La SICT puede establecer niveles mínimos o máximos de las tarifas, según sea el caso, para los servicios respectivos, a fin de ordenar dichos niveles con el objeto de fomentar la sana competencia.
-
Respecto de las tarifas internacionales, las mismas se deben aprobar por la SICT de conformidad con lo que se establezca en los tratados internacionales.
-
También señala el capítulo referido que la SICT puede negar el registro de las tarifas fijadas por los concesionarios o permisionarios, si las mismas implican prácticas depredatorias, de carácter monopólico, de dominancia en el mercado o una competencia desleal que impidan la permanencia en el mercado de otros concesionarios o permisionarios, y podrá establecer niveles tarifarios mínimos o máximos, según sea el caso, para los servicios respectivos, a fin de ordenar dichos niveles con el objeto de fomentar la sana competencia.
-
Aunado a lo anterior, cuando la SICT, por sí o a petición de la parte afectada, considere que no existe competencia efectiva entre los diferentes concesionarios o permisionarios, debe solicitar la opinión de la CNA para que, en su caso, no se afecte el interés público y la SICT establezca bases de regulación tarifaria, las que se mantendrán mientras subsistan las condiciones que la motivaron.
-
En la referida regulación tarifaria, la SICT puede establecer tarifas específicas para la prestación de los servicios, así como mecanismos de ajuste y periodos de vigencia.
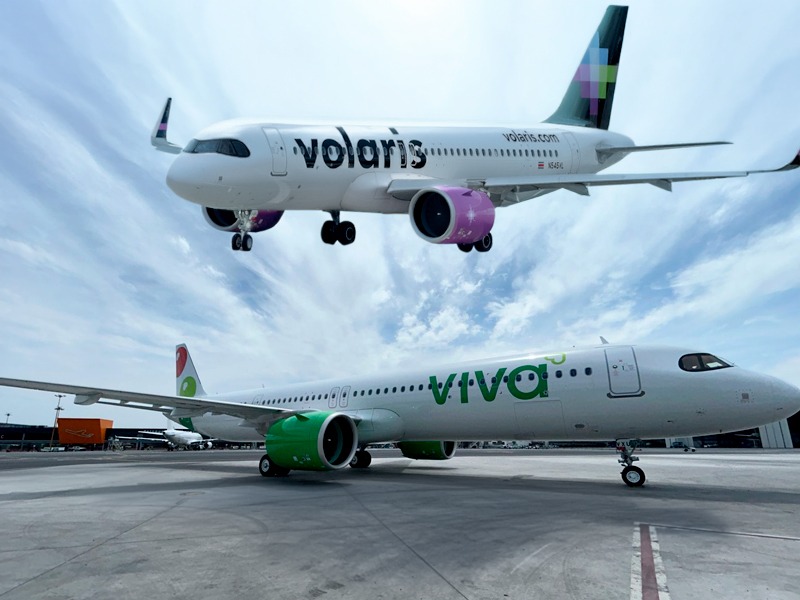
Viva Aerobus y Volaris informaron su intención de formar un grupo mexicano de aerolíneas bajo la estructura de una “sociedad controladora”, en la que cada aerolínea mantendrá sus operaciones actuales de manera independiente y, como líneas “low cost”, buscarán incrementar los viajes de punto a punto a precios bajos, manteniendo su estrategia de ultra bajo costo.
Cabe destacar que la citada concentración de aerolíneas tendría predominancia en la operación de slots en el AICM y AIFA. Ambas empresas se encuentran entre las diez principales de América Latina y el Caribe.
La Agencia Federal de Aviación Civil (AFAC) y la Comisión Nacional Antimonopolio (CNA), dentro de sus respectivos ámbitos de responsabilidad, deben fijar postura oficial respecto de la creación de dicho grupo.
Es su obligación velar por el debido uso de los certificados de operación aérea y concesiones, además de prevenir la concentración de empresas que representen riesgo para la competencia. Dicha concentración podría tener poder sustancial conjunto en el mercado relevante, debido al número de pasajeros que maneja cada aerolínea y al total en su conjunto.
Es un hecho que habrá concentración de slots en los aeropuertos de coincidencia, como AICM, AIFA, Cancún y Guadalajara, que son de los diez principales aeropuertos de América Latina y el Caribe, además de un incremento de presencia en el mercado de rutas donde originalmente coinciden y eliminación de competencia necesaria para lograr vuelos baratos.
El análisis de la probable autorización de la “sociedad controladora” arroja que Viva y Volaris tendrían un incremento en el poder de mercado conjunto, lo que les brindaría la capacidad de elevar precios en algunas rutas sin que sus competidores puedan contrarrestar dicho efecto.
De igual forma, se generarían limitantes a la entrada o desarrollo de aerolíneas competidoras (actuales y potenciales) en las rutas con origen/destino en la Ciudad de México, debido a la saturación del aeropuerto y al acaparamiento de slots por parte de ambas aerolíneas.
La autorización de la concentración, en su caso, debe darse con algunas medidas, entre las que destacarían ceder cierto número de slots en el AICM y que una de las dos aerolíneas renuncie a rutas donde coinciden.
Debe precisarse que para la autorización de la sociedad controladora son necesarias, además de las referidas autorizaciones, la de la Secretaría de Hacienda y Crédito Público (SHCP), la de la Secretaría de Infraestructura, Comunicaciones y Transportes (SICT), la del Banco de México y la de la Comisión Nacional Bancaria y de Valores (CNBV), en términos de lo dispuesto por la Ley para Regular las Agrupaciones Financieras, entre otros ordenamientos.
La Ley para Regular las Agrupaciones Financieras define la “sociedad controladora” como aquella sociedad anónima autorizada por la SHCP para organizarse como tal en términos de dicha ley.
En esencia, son empresas que poseen la mayoría de las acciones de un grupo de empresas; por lo tanto, tienen el poder de tomar decisiones estratégicas y coordinar las actividades de las empresas miembro.
Debe contar con estatutos, objeto social, relación de personas que pretendan mantener una participación directa en el capital social y de las indirectas, monto del capital social, relación de personas propuestas como consejeros, director general y principales directivos, entre otros requisitos.
Solo se informó que el grupo será presidido por Roberto Alcántara Rojas, actual presidente del consejo de VIVA. Pero las sociedades controladoras son comunes en la industria financiera, no en la aérea.
La experiencia que se tiene con el Acuerdo Conjunto de Cooperación (JCA) entre Aeroméxico y Delta, que también tuvo como una de sus justificaciones ofrecer mejores precios para el usuario, es que nunca se ha comprobado que dicho beneficio se hubiera reflejado en el costo más bajo de los boletos.
Por lo anterior, tanto la AFAC como la CNA deben asegurar que las ganancias en eficiencia derivadas del acuerdo, en vez de trasladarse a los consumidores, no se traduzcan en incremento de precios.
Por otra parte, es un grave error que ambas aerolíneas informen que “mantendrán sus operaciones actuales bajo sus certificados de operación independientes y marcas diferenciadas”, ya que, en términos de la concesión que le fue otorgada a cada una y de la Ley de Aviación Civil y su Reglamento, cuando un concesionario celebra acuerdos comerciales y de cooperación con otro concesionario, este tendrá el carácter de tercero para la prestación del servicio.
Seguramente, por ello, en el comunicado oficial, Viva informa que sus accionistas recibirán “acciones de nueva emisión de la empresa controladora de Volaris y los accionistas de la aerolínea mantendrán sus acciones, y cada grupo accionista poseerá el 50% del grupo de aerolíneas en base totalmente diluida”.
Es decir, Volaris será el tercero para la prestación del servicio de Viva. Técnicamente, la absorbe. En ese sentido, debe existir autorización previa del movimiento corporativo con una anticipación de 90 días al mismo o, en su caso, será nulo.
En resumen, la creación del nuevo grupo bajo la estructura de una sociedad controladora indiscutiblemente conlleva cambio de identidad en la persona a la que originalmente le fue otorgada la concesión por haber cumplido con infinidad de requisitos; consecuentemente, en el control total de la misma, lo que está prohibido por ley. Inclusive, es causa de revocación de la concesión.
En cuanto a la regulación tarifaria, ha quedado descrita la forma y fondo de reglamentar la misma.
Habrá que esperar la decisión de las autoridades respectivas.
*Director del Instituto Nacional de Investigaciones Jurídico Aeronáuticas (INIJA).


